

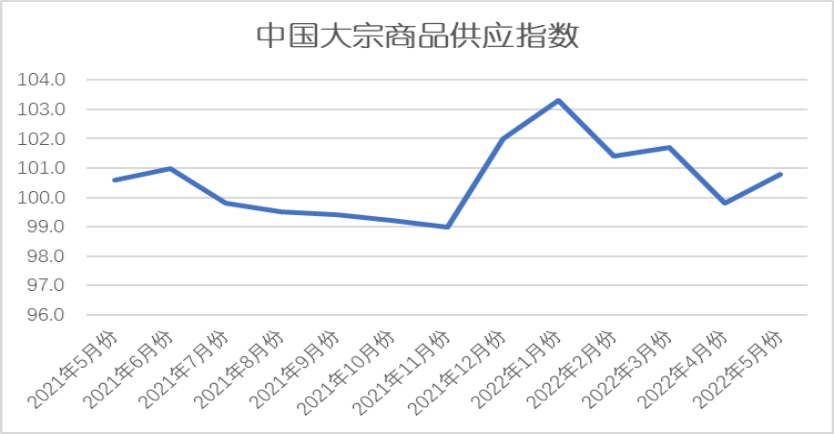
2022年5月份,大宗商品供应指数止跌回升,当月较上月回升1.0个百分点,至100.8%,显示随着物流保通保畅政策措施和纾困助企措施同步发力,货运物流趋于通畅在一定程度上缓解了原材料供给紧张,加上保供稳价工作持续取得成效,生产企业复工复产逐渐增多,产品产量开始回升,商品供应得到保障。各主要商品中,铁矿石和汽车供应量触底回升,煤炭供应增速继续加快,钢铁供应增速减缓,成品油、有色金属和化工供应量则继续下降。
1、钢厂产能有限释放,钢市供应持续增加,但增速有所回落
2022年5月份,钢铁供应量较上月增加1.1%,但增速较上月减缓2.4个百分点。从市场情况来看,5月份以来,由于受到疫情反复的影响,下游实际采购需求释放力度明显受限,为缓解供给压力,减少亏损,钢厂产能释放有限。兰格钢铁网调研的全国高炉开工率呈小幅回升态势。从全月来看,5月份全国钢铁企业高炉开工率均值为82.2%,较上月上升1.4个百分点,较上年同期高0.3个百分点。重点大中型钢铁企业仍保持生产的稳定性,据中钢协最新数据,2022年5月中旬,重点统计钢铁企业共生产粗钢2299.10万吨、生铁2030.83万吨、钢材2219.43万吨。其中,粗钢日产229.91万吨,环比下降0.27%;生铁日产203.08万吨,环比下降0.04%;钢材日产221.94万吨,环比增长2.66%。另据中钢协估算,5月份全国粗钢日产量为315.50万吨,环比增长2.02%;生铁日产量261.79万吨,环比增长2.29%;钢材日产393.46万吨,环比增长2.79%。进入6月份,随着疫情形势的好转,钢厂去库存节奏有望加快,在原料价格走低之后,钢厂减产积极性会下降,因此6月份钢市供应量将会继续增加。
2、国内复产增加、外盘发运量和到货量双双增加,铁矿石供应量止跌回升
2022年5月份,铁矿石供应量止跌回升,当月较上月增加1.9%。从市场情况来看,5月份发货量和到货量双双增加。5月份全球铁矿石发运量环比增加994万吨至1.34亿吨,折算日均发运量431万吨/日。本月国内45港铁矿石到港量环比增加,45港到港总量9587万吨,环比增加507万吨。其中澳矿到港量环比微增,本月到港量6940万吨,环比增加377万吨;巴西矿到港量环比减少139万吨至1422万吨;除澳巴以外的铁矿石到港量1158万吨,环比增加222万吨。与此同时,5月份,随着疫情缓解,矿山复工复产增多,铁精粉产量持续回升。5月份国内铁精粉产量环比增加,预计供应总量2350万吨,环比增加50万吨。随着各地区疫情缓解,矿山复工复产增多;除华北区域部分矿山受疫情影响,原矿产量有下降外;东北、华东、华南、华中、西北、西南等多数地区矿山复产,且生产积极性较高,原矿产量和精粉产量均有增多。进入6月份,恰逢季末和部分矿山的财年末,铁矿石发运上会有冲量行为,同时根据船期及发运节奏推算6月份铁矿石到港量环比继续呈现增加趋势,国产矿矿山随着疫情好转,生产出货运输限制性因素不断减弱,供应端整体也将会有放量。综合来看,6月份国内铁矿石供应量将会继续增加。
3、保供力度不减,煤炭供应持续增加
2022年5月份,煤炭供应量继续增加,当月较上月增加3.8%,增速较上月加快1.1个百分点,煤炭供应量自2021年8月份止跌回升后,已连续十个月呈现增长态势,可见当前市场供应压力之大。根据国家统计局数据显示,4月份全国原煤产量3.63亿吨,同比增长12.6%,日均产量1209万吨;1-4月全国原煤产量14.6亿吨,同比增长10.5%。可见保供力度不减,产量高位依旧持续。从分地区煤炭产量来看,晋陕蒙地区原煤生产集中度提高到72.6%,主产区的地位更加牢固。5月份以来,发改委连续数次发文,对煤炭价格调控监管政策进行系列解读,明确中长期合同细则的同时,也对哄抬煤炭价格的具体表现形式进行了解读,煤炭市场监管审查力度趋严,市场操作或将“无空可钻”。同时,国务院常务会议再次强调,调整煤矿核增产能政策,加快办理保供煤矿手续。国家保证能源稳定供应的决心不改,煤炭产能释放进程进一步加快。从目前的情况来看,5月稳经济、保能源目标仍旧持续发力,山西、内蒙古等主产区也继续推进煤炭增产任务。根据估算,我们认为目前国内煤炭有效产能已经提升至43亿吨左右,环比去年三季度末有效产能增加近3亿吨,预计中长期内煤炭生产供应水平将会维持高位,助推煤炭市场供应持续增加,对市场煤价产生压力。
4、需求受阻,炼厂生产积极性不高,成品油供应持续下降
2022年5月份,成品油供应量较上月减少1.8%,连续三个月呈现下降态势。从企业生产情况来看,受炼厂检修的影响,近期国内成品油产量持续减少,据国家统计局数据显示,2022年4月份,中国加工原油5181万吨,同比下降10.5%;4月份国内汽油产量为1105.5万吨,环比减少266.8万吨,降幅为19.4%,同比减少74.7万吨,减少幅度为6.3%;4月份国内柴油产量为1426.6万吨,环比减少127.1万吨,减少幅度为8.2%。不过,近期国内炼厂开工负荷有所加大,成品油供应端整体较为充足。据卓创资讯统计,截至5月11日,山东地炼一次常减压装置平均开工负荷54.08%,较节前一周上涨4.71个百分点;截至2022年5月12日,国内主营炼厂平均开工负荷为67.01%,较假期前下跌0.21个百分点。虽主营炼厂开工负荷下降,但市场观望情绪难以消除,大规模补货操作难以出现,且库存水平处高位,故而国内成品油供应仍将充足。日前从市场获悉,为缓解国内供需压力,下发350万吨临时出口配额,此消息若落实,市场供大于求的现象将得以缓解。对汽柴油价格的支撑将较为明显。但考虑到,主营单位以及地方炼厂前期检修炼厂陆续复工,炼厂整体开工负荷提升,成品油产量存在继续增加的预期。
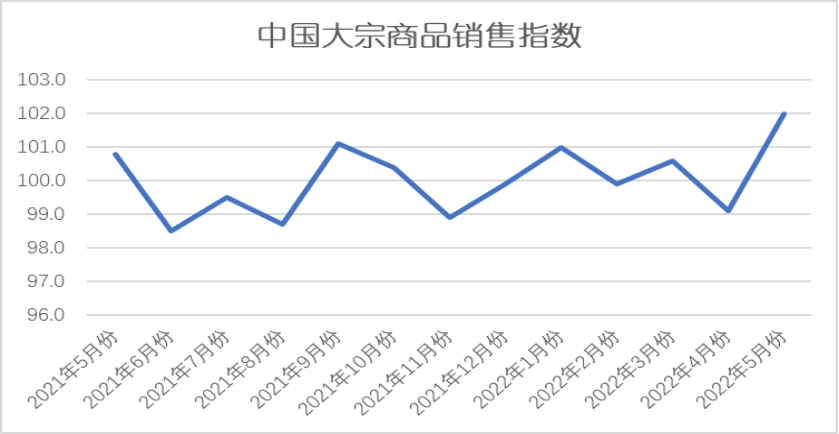
2022年5月份,大宗商品销售指数止跌回升,至102.0%,指数反弹至2021年5月份以来的最高点,表明稳增长、保民生多项政策效果开始显现,市场需求正在修复,商品销售局面活跃,企业订单组织逐步顺畅。各主要商品中,本月各商品销售量全部上升,其中钢铁、煤炭、有色金属、化工和汽车销售量均为止跌回升,铁矿石和成品油销售量继续增加,且增速加快。
受国内疫情冲击明显超预期影响,固定资产投资增速进一步回落。分领域看,1-4月份,基础设施投资同比增长6.5%,回落2.0百分点;制造业投资同比增长12.2%,回落3.4个百分点;房地产开发投资增速由正转负,同比下降2.7%。当前,从国家到地方省市,不断释放地产维稳政策及松绑调控,地产政策推进将有利于推动房地产市场企稳,房地产销售降幅预计逐渐收窄,或于年中企稳。由于新开工规模持续收缩,将继续向施工和投资传导,上半年房地产投资将继续探底,预计在三季度或将企稳。
基建方面,5月份以来,地方专项债加快释放,同时重大工程项目推进也在不断加速,基建投资领域不断加码。根据地方债信披文件,5月份新增专项债发行规模将达到6319.62亿元,将创年内新高。5月23日,国务院召开会议进一步部署稳经济一揽子措施,新开工一批水利特别是大型引水灌溉、交通、老旧小区改造、地下综合管廊等项目,引导银行提供规模性长期贷款,支持发行3000亿元铁路建设债券。当前疫情形势逐步好转,各地稳经济政策不断推进,地方专项债有望形成实物工作量,基建领域需求将首先实现平稳释放,成为短期内大宗商品需求的重要支撑。
5月30日,工信部提出保链稳链、帮扶中小企业、适度超前部署5G、组织新一轮新能源汽车下乡活动等一系列措施,全力以赴提振工业经济。目前国内疫情防控形势有所好转,通行限制逐步取消,物流恢复带动供应链体系逐步恢复,企业复工复产正稳步推进,疫情对工业企业的影响将逐步减弱。5月份中国制造业PMI在收缩区间有所回升,制造业产业链、供应链运行逐步疏通,企业生产和市场需求有所回补,产业恢复协同性较好,后期制造业需求有望不断恢复。
预计6月份,随着国内疫情防控形势的进一步好转,疫情对大宗商品产业链的影响将逐步减弱,前期有所抑制的市场需求或加快释放。在各地疫情防控响应下调后,因疫情暂停的新老基建等重大项目将重启推进,稳投资政策持续发力。与此同时,房地产相关政策也有所放松,房地产市场信心或有所稳定。综合来看,后市大宗商品需求有较好回升空间。不过,6月份将进入传统季节性需求淡季,北方将面临高温天气,而南方将面临雨季的影响,各地工程进度仍受季节影响,市场需求能否如预期般恢复能存疑问。