

一、快递:政策监管趋严,竞争趋缓带来业绩拐点
1.1 快递件量维持较高增速
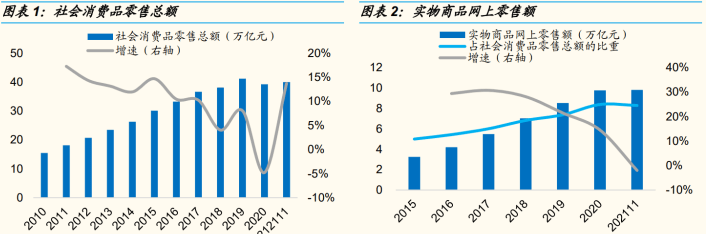
疫情常态化推动居民消费线上化,实物商品网上零售额占社零总额的24.5%。电商件是快递业务量的主要来源,电商件的增速与实物商品网上零售额息息相关。2021年1-11月,社会消费品零售总额为+13.7%至40.0万亿元;同期实物商品网上零售额-2%至9.8万亿元,其占社会消费品零售总额的比例为24.5%。
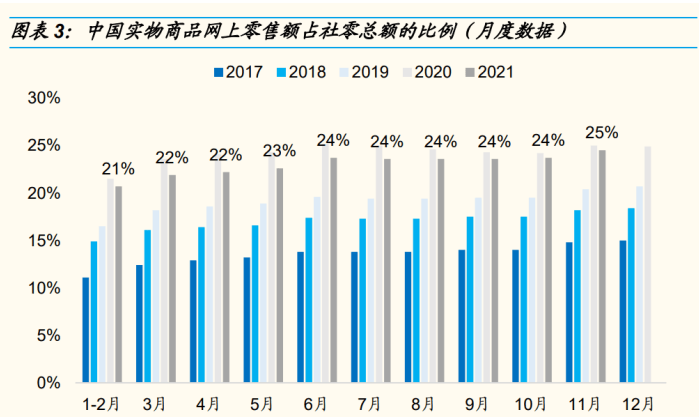
消费者线上购物的需求有所回落但仍处于较高水平。
从月度数据看,2021年1-2月、3月、4月、5月、6月、7月、8月、9月、10月、11月实物商品网上零售额占社零总额的比例分别为21%、22%、22%、23%、24%、24%、24%、24%、24%、25%,较2020年有所回落但仍远远高于2019年的水平。
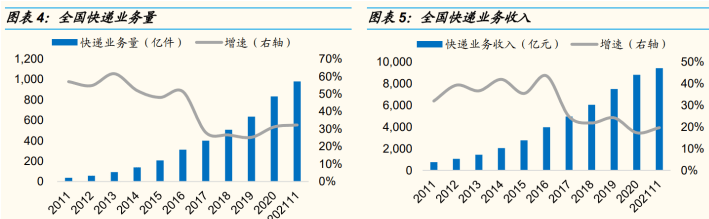
快递业务量保持 30%以上增长。
截至2021年 11 月,快递业务量+32%至 980.48 亿件,快递业务收入+20%至9415亿元。
业务量与业务收入均保持较高增长,12月8日,国家邮政局快递大数据平台实时监测数据显示, 2021年我国快递业务量已达1000亿件,预计明年行业件量仍然维持高增速。
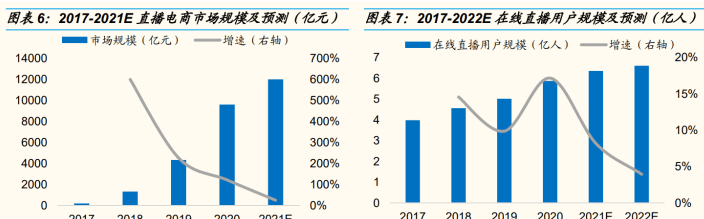
预计2021年,直播电商市场规模将破万亿元。
直播电商用户互动性强,更直观、生动,因此转化率高,逐渐成为各大电商平台、内容平台的新增长动力,传统电商如淘宝、天猫、京东以及社交平台如快手、抖音均上线了直播电商功能。
直播电商市场规模实现高增,2020 年直播电商 GMV+122%至 9610 亿元,预计 2021 年将达到 12012 亿元。在线直播用户规模不断上升,2020 年+17%至 5.87 亿人,预计 2021 年将达到 6.35 亿人。
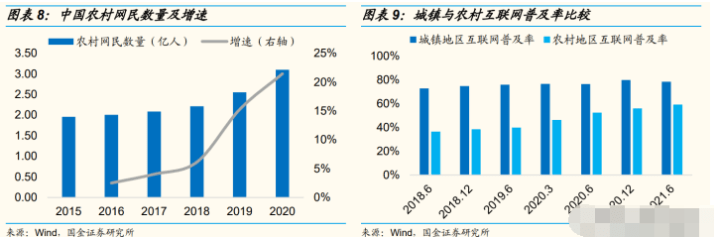
农村网络普及率快速提升,电商红利持续释放。
近年来,中国大力推动农村互联网建设,截至 2020 年底,中国网民规模为 9.89 亿人,其中农村网民规模 3.10 亿人,占比 31.34%,较 2019 年底+21.4%。截至 2021 年 6 月,农村互联网普及率为 59.2%,较 2020 年 12 月,城乡互联网普及率差异缩小 4.8%,随着农村网民数量的增长,电商红利存在广阔释放空间。
1.2 政策监管下价格竞争趋缓,行业格局优化
国家倡导共同富裕,监管干预非理性价格竞争。
快递企业激烈的价格战使得单票收入下降幅度大于单票成本下降幅度,派费亦持续下降,使得总部利润下降,部分网点出现倒闭,快递员合法权益受到损害。
浙江省4月出台《浙江省快递业促进条例(草案)》,规定快递费不得低于成本价,措施执行将使得本地快递竞争减缓,浙江省快递单票价格出现环比提升。
2021年,共同富裕被反复提及,12月12日,经济工作会议中提出,不断解放和发展社会生产力,不断创造和积累社会财富,又要防止两极分化。
在共同富裕的大背景下,快递行业的“价格战”被监管,市场监管总局和国家邮政局等七部委先后提出要整治“低价倾销”并保障快递小哥基本权益。

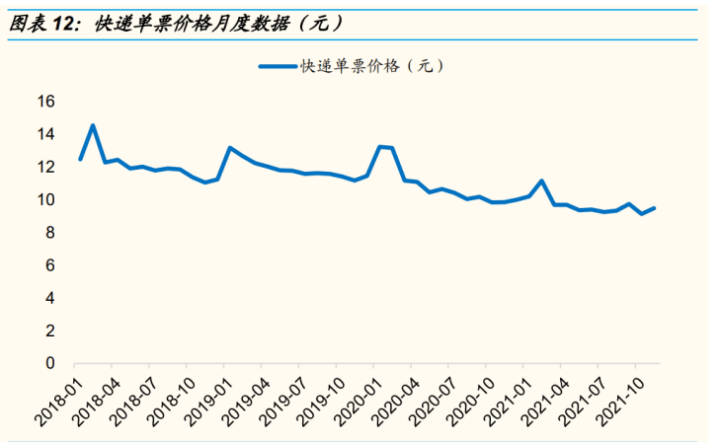
2021年快递单票价格降幅放缓。
2021年快递单票价格维持在 9-10 元之间,降幅较 2020 年“价格战”期间有所趋缓,2021 年 11 月快递单票价格为 9.49 元,其中同城快递单票价格 5.38 元,异城快递单票价格 5.56 元。
2021年 3 月以来,同城快递单价增速波动在-10%左右,异城快递单价增速由-26%稳步回升至-8%,降幅均有所减小,在政策监管下,“价格战”将停止,我们预计明年快递单票价格将企稳。
价格战趋缓,业务量与营收齐增。
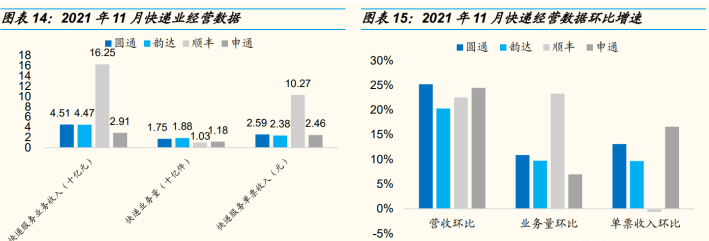
2021 年 11 月快递经营数据显示,几大快递公司营收与业务量环比均有大幅提升。除顺丰单票收入环比-1%至 10.27 元外,圆通、韵达和申通的单票收入环比分别+13%/+10%/+17%至2.59 元/2.38 元/2.46 元,价格战趋缓,单票价格出现明显回升。
极兔收购百世,国内快递头部格局或将洗牌。
自2021年10月29日,百世集团和极兔速递曾共同宣布达成战略合作意向,百世集团同意其在国内的快递业务以约68亿元人民币(合11亿美元)的价格转让给极兔,这一收购使得国内快递格局或将洗牌。
1.3 直营模式打造顺丰品牌优势,盈利能力修复在即
直营模式助力顺丰的高品质服务,客户满意度和时效排名第一。
直营模式下,快递公司总部对核心资源控制力度强,分支机构高执行力保证了服务质量和效率,提升用户体验。
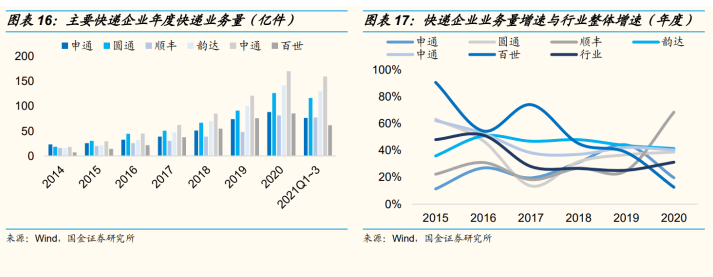
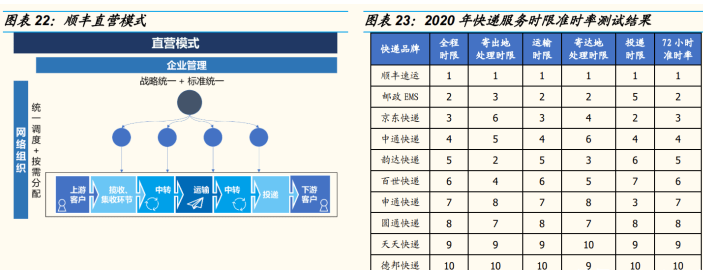
在国家邮政局发布的《关于 2020 年快递服务满意度调查和时限测试结果的通告》中,顺丰连续 12 年蝉联“快递企业总体满意度”第一名,在快递服务时限准时率测试结果中全部指标位列第一。
资本开支投入叠加补贴拖累净利润,单季度净利缓慢回升。
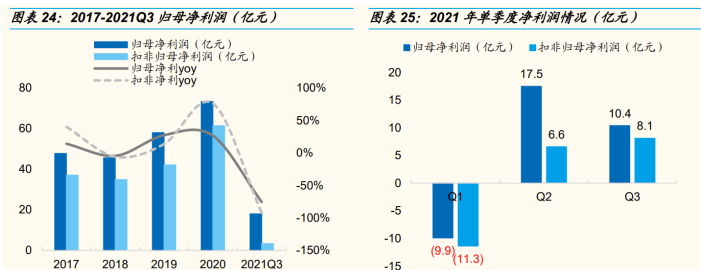
公司自去年年底开始在中转场地、自动化设备、干支线运力等方面加大资源投入,以夯实运营底盘,提升网络整体的件量处理规模和能力,同时一季度为响应原地过节倡导,公司对留岗员工的激励和补贴增加,双方面影响叠加,公司净利润有所拖累。
分季度看,公司扣非净利润实现环比上升,公司积极采取各项优化措施,控制新业务快速发展,投资逐步进入回收期,2022年公司盈利能力有望修复。
再融资巩固壁垒优势。
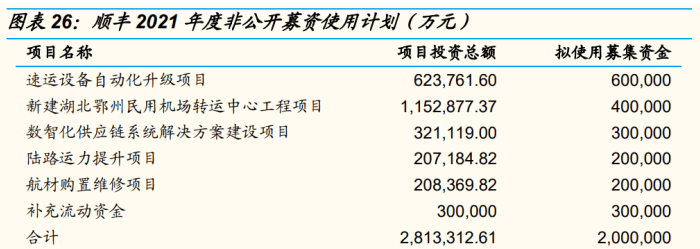
公司于2021年5月公告拟非公开发行股票修订稿募集总金额不超过200亿元,于8月16日获得批文,11月11日完成股权登记。
本次发行新增股份限售期为6个月,最终发行价格为57.18元/股,共发行3.49亿股,募集资金总额约为200.00亿元,其中中远海运认购了10亿元。
根据募资使用计划,公司融资主要用于主营业务及未来战略布局,包括鄂州机场建设、设备升级、网络资源投入等,此次募资有助于巩固现有业务优势,提升公司盈利水平,进一步提升行业地位。
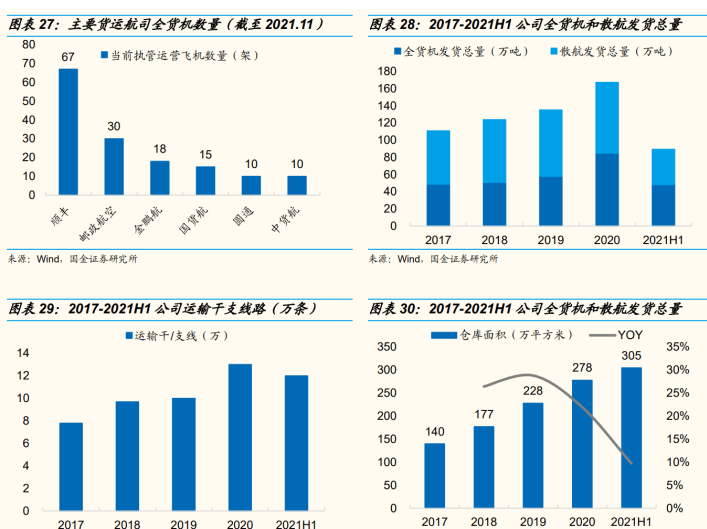
“天网+地网+信息网”共筑核心壁垒,产能投放遥遥领先。
(1)天网:顺丰自营全货机规模达 67 架,航空业务量居全国首位。
(2)地网:服务网络布局完善,运输能力强。国内国际服务网络覆盖率高,全自动分拣装备;运输干支线密集;仓储网络完备。
(3)信息网:前沿技术赋能智慧物流,提升效能和用户体验。
收购嘉里物流,国际业务迈出关键一步。
根据顺丰控股 9 月 29 日的公告,公司全资子公司 Flourish Harmony,成功收购联交所主板上市公司——嘉里物流(00636.HK)51.8%的股权,对应 9.31 亿股,交易对价约 175.55亿港币。嘉里物流将仍保持联交所主板上市地位,其最低公众持股比例将从 25%更改为 15%。收购后与顺丰的协同效应显著,提升国际业务竞争力。
1.4 行业策略:竞争格局优化,长期看好龙头企业发展
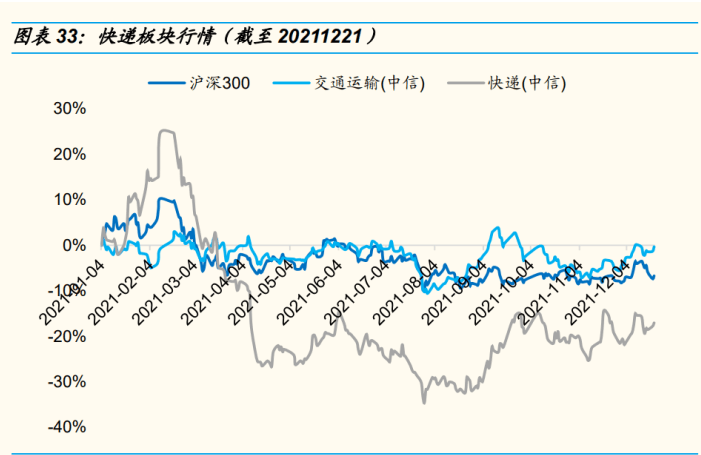
策略:我们长期看好中国快递行业的发展,市场份额领先的韵达股份、圆通速递和综合物流龙头顺丰控股。截至2021年12月21日,快递指数2021年跑输沪深300指数和交通运输指数,主要快递上市企业中,圆通速递涨幅较高,涨幅达47%。
我们判断价格战趋缓,快递企业盈利有望改善,有市场份额领先的韵达股份、圆通速递和综合物流龙头顺丰控股。
二、物流:细分赛道崛起,精选物流个股
2.1 化工物流:监管趋严,具备优秀管理运营经验企业胜出
安全事故频发,危化品监管趋严。
根据中物联数据,2021年 1-11 月危化品安全事故 188 起,其中自燃、起火原因 39 起(21%),驾驶员侧翻 35 起(19%),车辆相撞、追尾 47 起(25%),车辆运输过程中泄露 23 起(12%),车辆轮胎磨损事故 1 起(1%),操作不当中毒 5 起(3%),其他问题 38 起,危化品运输事故多发,监管趋严势头明显。
天津港、响水等事故发生后,各级政府对危化品物流更加严格,仓储建设审批趋严、建设周期变长。
2021年 1 月 15 日,应急管理部召开全国危化品安全监管工作视频会议,研究安排“十四五”及2021年重点任务,推进危化品安全专项整治三年行动集中攻坚行动,行业监管力度日渐趋严,对仓储管理提出了更高的要求。

经营资质获批难,项目具有一定稀缺性。
地方将石化仓储定义为重大危险源与基础类设施,从安全环保的角度,在已经能基本满足本地区的发展的情况下,政府将不会再新批建设,行业新增罐容难度极大。
2020年 12 月 26 日,《中华人民共和国长江保护法》,自 2021 年 3 月 1 日起施行,禁止在长江干支流岸线一公里范围内新建、扩建化工园区和化工项目。
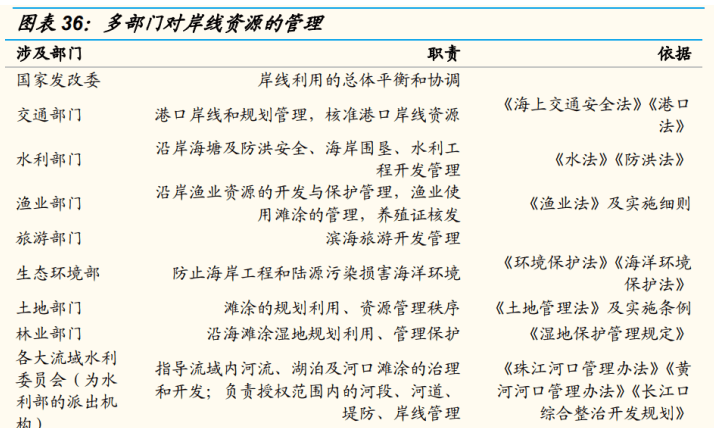
岸线资源不可再生,石化码头是行业核心资产。我国对岸线资源的管理较为严格,自 2018 年起国务院印发《关于加强滨海湿地保护严格管控围填海的通知》,全面停止新增围填海项目审批,现存岸线资源多个部门交叉管辖,且码头建设时间通常需要 5-6 年,多因素叠加使码头资源紧张。
而石化物流行业属于重资产行业,拥有自有码头是保障和促进综合仓储业务发展的关键因素,岸线、码头等资源难以获取决定了行业壁垒深厚。
我国危化品物流市场的发展主要得益于石化化工行业的迅速发展。
全球化工行业市场规模超过 3.35 万亿欧元,中国化学品市场规模占全球 35.82%,约合 1.2 万亿欧元,复合增速 12.68%。
根据中物联危化品物流分会测算,2020年我国危化品物流市场规模+9.6%达到 2.05 万亿元,预计到2021年,危化品物流市场规模将+7.6%至 2.24 万亿元,第三方物流市场占有率达 31%。
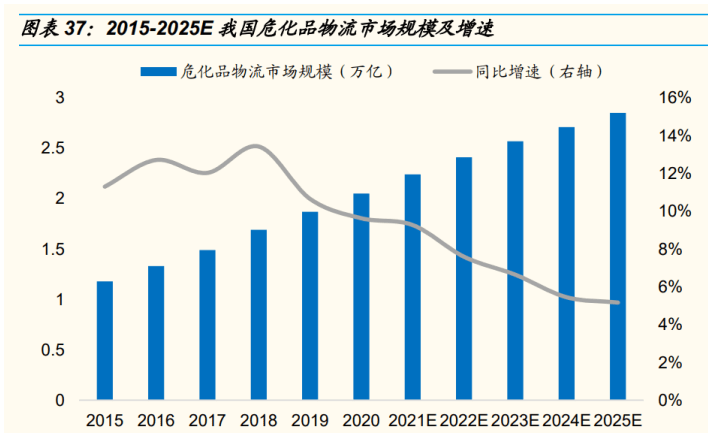
预计到2025年第三方化工物流市场规模将达到万亿元。
目前国内第三方化工物流的渗透率大约 30%,远低于国外 80%的外包渗透率,随着竞争加 剧以及外部监管环境趋严,化工企业集中度提升等因素,第三方化工物流外包比例预计会持续提升。我们预计到2025年第三方化工物流市场规模达到9975亿元,渗透率提升至 35%。
石化产品整体需求攀升。
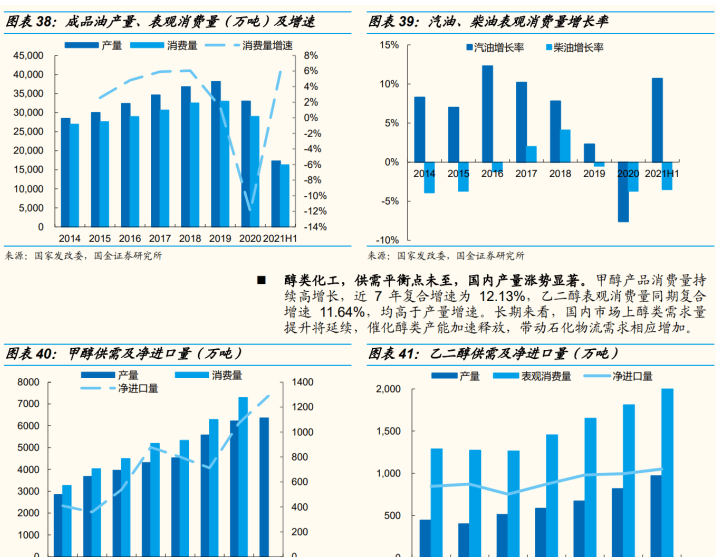
成品油,工业生产使用范围广泛,奠定了其需求刚性特性,2014年至2019年,成品油产量和表观消费量 CAGR 分别为 6.01%和 4.03%。其次,成品油消费属性强化了石化物流仓储的需求刚性,2021H1汽油增长率为 10.7%,驱动市场后疫情时代迅速回暖。
石化仓储行业高度分散。
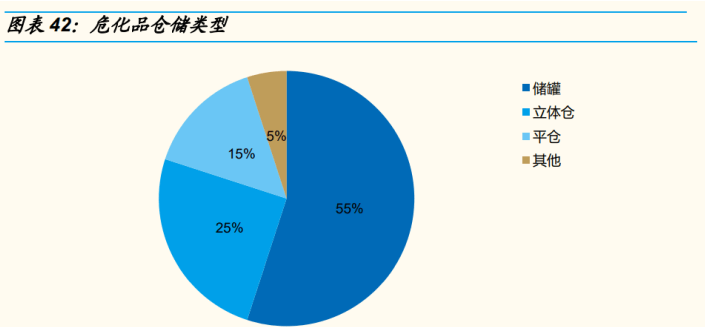
全国共有罐容4,275万m³,以罐容口径计算市场份额,A 股上市公司占比为11.32%,宏川智慧占据市场份额5.39%,保税科技和恒基达鑫分别占据2.59%和2.43%,市场集中度提升空间广阔。加之企业很难在异地申请项目,一般是当地企业,行业高度分散,分布于230家各种规模的企业。
报告小结
行业公司:石化仓储龙头宏川智慧和危化品物流龙头密尔克卫。
我们认为石化物流行业集中度和第三方物流渗透率提升是长期逻辑,具备优秀管理运营经验的公司将拥有长期成长空间。
2.2 ToB 生产性供应链物流:高端制造崛起+政策支持双擎驱动,需求持续增加
经济向高质量转型升级,高端制造业发展势不可当。高端制造业具有高技术含量、高附加值、决定产业链综合竞争力三大特征,包括关键基础零部件和基础制造装备、重大智能制造装备、节能和新能源汽车等重点方向。
高端制造和智能制造作为我国经济发展的着力点,首要任务是提升产业链、供应链现代化水平,锻造产业链供应链长板。
我国政府鼓励综合供应链物流发展,出台一系列扶持政策。
高质量发展是“十四五”乃至更长时期我国经济社会发展的主题,物流业降本增效对我国制造业高质量发展具有积极作用。
2020年,我国发改委等 14 部门联合发布《推动物流业制造业深度融合创新发展实施方案》,提出到2025年,物流业在促进我国实体经济降本增效、供应链协同、制造业高质量发展等方面作用显著增强的发展目标,推动制造业企业与第三方物流密切合作,加快发展高品质、定制化物流。
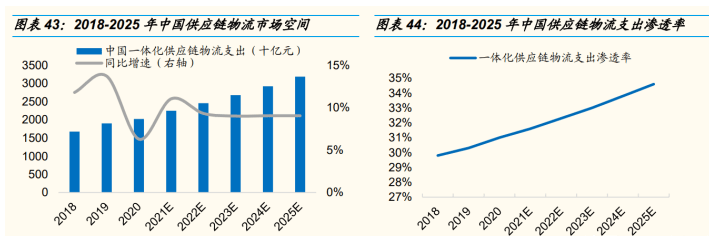
至2025年我国综合供应链物流服务市场将达三万亿。
受益于制造业高质量发展需求及政策扶持,灼识咨询预测2020-2025年我国一体化的供应链物流支出规模复合增速将达 9.5%,至2025年达到 3.2 万亿元。我国供应链物流支出渗透率也将持续提升,预计2025年达到 34.6%。
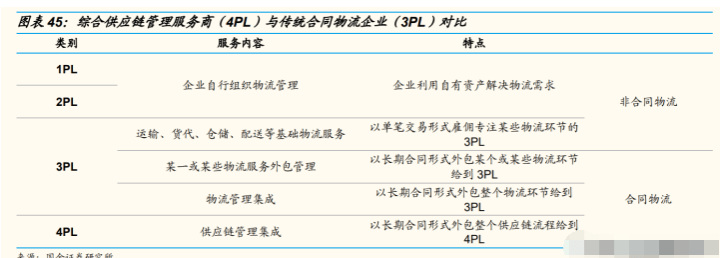
物流提供商可分为四类,第四方物流(4PL)凭借供应链全流程管理能力成需求热点。
1PL、2PL 厂商不为客户提供物流组织管理服务,仅提供运输服务;
3PL 厂商可提供运输/配送、仓储、货代、报关等服务,但解决方案仅停留在各个物流环节,对库存、客户体验等供应链关键信息的把握较弱;
公司等具备 4PL 服务能力的综合供应链物流服务商,通过数字化管理手段为企业提供基于供应链全盘实时数据的综合解决方案,包括库存计划、采购策略、物流策略、绩效评估、项目管理、咨询服务等,成为制造企业提升供应链效率的需求热点。‘’
国产替代迫在眉睫,内生外延加速市场集中度提升。
在日益复杂的国际形势下,国内高端制造厂商供应链国产化需求迫切,供应商切换打破国际供应链服务龙头多年客户积累的壁垒,为国内供应链服务商带来新客户开拓机遇。
随着本土厂商内生数字化技术应用能力提升,叠加外延并购加深跨行业理解,中国的供应链管理厂商的服务能力将追上甚至赶超国际龙头,利用本土化的人才、网点优势,以及较高性价比实现供应链物流服务国产替代。
2020年中国供应链管理前十大厂商市占率合计为 9%,较2019年7.9%有所提升。

高端制造是大趋势,消费电子、汽车的供应链服务需求大。
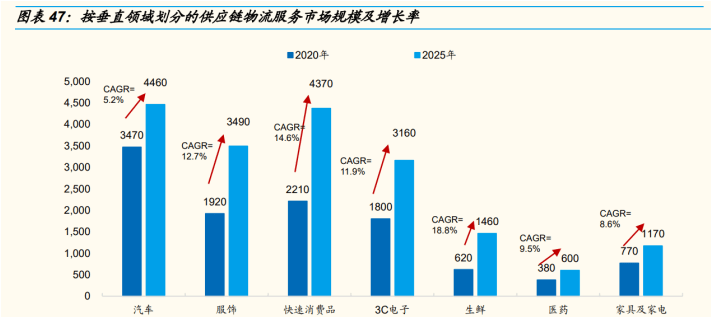
消费电子、汽车是我国发展高端制造的重点方向,激烈竞争下供应链优势重要性凸显,成为供应链服务垂直领域中市场增长较大的行业。
根据灼识咨询,3C 电子行业对供应链物流服务的需求将由2020年的1800亿元,增长至2025 年的3160亿元,CAGR达11.9%;
汽车行业对供应链物流服务需求将由2020年的3470亿元,增长至2025年的4460亿元,CAGR为5.2%。
海晨股份深耕消费电子及新能源汽车领域,成为国内综合供应链服务隐形冠军。
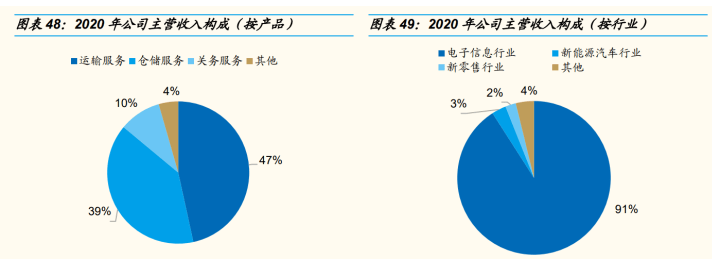
2020年公司营收、归母净利润逆势高增长,受益于公司云视讯平台管理模式、管理层前瞻性部署及地方政府支持,叠加疫情带动电子消费品需求爆发及新能源汽车行业快速发展,2020 年公司营收达到 10.74 亿元,同比增长 17%,归母净利润达到 1.95 亿元,同比增长 52%。按产品来看,公司业务以货运代理、仓储服务为主。
2020年运输服务营收占比 47%,仓储服务占比 39%。
按行业来看,公司消费电子领域业务占营收大头,2020年营收占比达 91%,同时公司进军新能源汽车领域,与理想汽车达成合作并持续拓展服务范围,2020年新能源汽车行业营收占比达到 3%,较上年增长 2.28 个百分点。